Domain just-different.de kaufen?
Wir ziehen mit dem Projekt
just-different.de um.
Sind Sie am Kauf der Domain
just-different.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain just-different.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **


Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
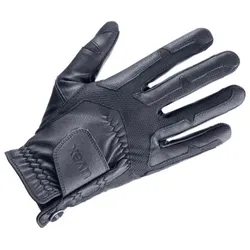
Uvex "DER NEUE" Reithandschuh ventraxion blue absolut weich anpassungsfähig flexibel atmungsaktiv, Handschuhgröße: 9-10"Der Neue" Reithandschuh uvex ventraxion Der innovative uvex ventraxion wird in „nur“ fünf Größen angeboten. Der Grund dafür ist so einfach wie genial: Der Handschuh passt sich optimal an die Reiterhand an – durch die von uvex entwickelte Schnittführung in Kombination mit dem neuen soft-touch Material ist er in jeder Richtung flexibel, gleichzeitig atmungsaktiv sowie extrem klimatisiert. Durch das soft-touch Material in den Kontaktbereichen des Handschuhs bekommt die Reiterhand die nötige Unterstützung, bleibt aber geschmeidig und feinfühlig. Der uvex ventraxion setzt durch das innovative 4D-Stretch-Kombination neue Maßstäbe in Sachen Flexibilität. Auch lange Fingernägel, die Reithandschuhe bisher häufig an ihre Grenzen brachten, sind in Zukunft im Sattel kein Problem mehr. Der neue Handschuh passt sich der Hand wie eine zweite Haut an und dehnt sich in jede Richtung aus. Das flexible wie atmungsaktive Material, das für diese Anpassungsfähigkeit sorgt, bietet zum anderen den Vorteil der optimalen Belüftung, was den Handschuh zum idealen Reithandschuh für alle Jahreszeiten macht. Den optimalen Grip, den der Reiter braucht, gewährleistet der uvex ventraxion durch das neue soft-touch-Material und ist dabei sehr weich und angenehm zu tragen. Wie alle uvex Reithandschuhe ist auch der uvex ventraxion touchscreenfähig sowie waschbar.29,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
HUGO Just Different Eau de Toilette Natural SprayDas HUGO Just Different Eau de Toilette ist ein aromatischer Duft für den modernen Mann, der seine eigene Perspektive auf die Welt hat. Diese Komposition inspiriert dazu, die Dinge aus einem anderen Blickwinkel zu betrachten und neue Wege zu gehen. Ein aromatischer Duftcharakter für einen selbstbewussten Auftritt Als Eau de Toilette konzipiert Unterstreicht eine kreative und unkonventionelle Persönlichkeit Der Duft zeichnet sich durch seine überraschenden und belebenden Noten aus, die eine unverwechselbare Aura schaffen. Er ist die passende Wahl für alle, die sich nicht mit dem Gewöhnlichen zufriedengeben und ihren individuellen Stil zum Ausdruck bringen möchten. Die Komposition entfaltet eine maskuline und zugleich frische Präsenz, die den ganzen Tag über begleitet.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto, Lina Sophie: Kinderreitunterricht - kreativ und vielseitig gestaltenKinderreitunterricht - kreativ und vielseitig gestalten , "Ein Teil der heutigen Kinder kommt unsportlicher in den Reitunterricht als in früheren Generationen." - "Viele Kinder trauen sich nichts mehr zu und strengen sich kaum mehr an." - "Das Reitenlernen geht zum Teil immer langsamer vonstatten." - "Diese 'schrecklichen Mütter' machen alles nur noch schlimmer." Diese und ähnliche Aussagen hört man überall, wenn es um das Thema Kinderreitunterricht geht. Doch was ist dran an der "veränderten" Bewegungswelt von Kindern und Jugendlichen? Warum erleben wir einen Teil der Kinder als immer unbeweglicher und untrainierter? Und vor allem, welche Konsequenzen ergeben sich aus diesen veränderten Bedingungen für den Reitunterricht? Erweist sich der bisher gängige Lehrweg des Reitenlernens über den Longenunterricht hin zum Abteilungsreiten überhaupt als zielführend und kindgemäß? Wie sieht eigentlich eine kindgemäße Heranführung an den Reitsport aus? Wie sollte ein langfristiger Leistungsaufbau idealerweise angelegt sein, bei dem der individuellen Entwicklung eines Kindes ebenso Rechnung getragen wird wie den fachlichen Anforderungen des Reitsports? Das Buch versucht auf all diese und noch viele weitere Fragen Antworten zu geben. Im ersten Teil geht es aus sportwissenschaftlicher Sicht um die veränderte Bewegungswelt und die daraus resultierenden Herausforderungen für den Ausbilder. Ausgehend von der motorischen Entwicklung von Kindern in den Altersstufen von 4 bis 12 Jahren werden wichtigen Grundlagen der Trainings- und Bewegungslehre ebenso erläutert wie die Bedeutung einer allgemeinen vielseitigen Grundlagenschulung im Kindesalter. Der zweite Teil stellt den Ausbilder in den Fokus und klärt, welche Anforderungen und Verantwortungen sich aus sportpädagogischer Sicht für das Unterrichten von Kindern ergeben. Der Einsatz von Hilfsmitteln und Medien wird dabei ebenso thematisiert wie grundlegende Gedanken zur Organisation von Reitstunden für Kindergarten-, Grundschul- und Schulkinder. Und auch dem Thema Elternarbeit ist ein Kapitel gewidmet, mit Tipps und Erfahrungen aus vielen Jahren Unterrichtspraxis. Abschließend bietet dieses Buch eine große Sammlung an Ideen für den praktischen Reitunterricht mit Kindern. Angefangen mit kleinen Spielen ohne Pferd zum Aufwärmen und Austoben über Spiele mit Pferd und Ideen für die Gestaltung von Longen- und Voltigier- Einheiten geht es dann zu Übungen auf ebenem Hufschlag und zur beginnenden Springausbildung. Auch Bewegungsparcours zum Verbessern der koordinativen und konditionellen Fähigkeiten der Kinder sind enthalten und natürlich darf eine Übungsreihe zum Abrollen als Vorbereitung zum Falltraining nicht fehlen. Aus dem Inhalt: Veränderte Bewegungswelt, veränderter Kinderreitunterricht? Motorische Entwicklung und entwicklungsbedingte Besonderheiten im Kindesalter Sportliche Leistungsfähigkeit im Reitsport Reitspezifische Grundlagenschulung und motorische Vielseitigkeitsschulung Der besondere Wert des Pferdes für die Persönlichkeitsentwicklung Rolle des Ausbilders Organisation des Kinderreitunterrichts Kinder unterrichten Kinderreitunterricht in der Praxis , Sonstige > Motorkühlung , Auflage: 2. Auflage 2019, Erscheinungsjahr: 201903, Produktform: Leinen, Autoren: Otto, Lina Sophie~Riedel, Meike, Redaktion: Deutsche Reiterliche Vereinigung E. V. (Fn), Edition: REV, Auflage: 19002, Auflage/Ausgabe: 2. Auflage 2019, Seitenzahl/Blattzahl: 224, Abbildungen: mit vielen farbige Fotos und multimedialen Inhalten, Keyword: Grundlagenschulung Kinder; Kinderreitunterricht; Kondition; Koordination; Pferd; Pony; Reiten lernen; Reitunterricht; Trainings- und Bewegungslehre, Fachschema: Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Sport / Training~Training (körperlich)~Hippologie~Pferd~Sportpferd, Fachkategorie: Sport: Training und Coaching~Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 200, Höhe: 22, Gewicht: 916, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Uvex "DER NEUE" Reithandschuh ventraxion blue absolut weich anpassungsfähig flexibel atmungsaktiv, Handschuhgröße: 9-10"Der Neue" Reithandschuh uvex ventraxion Der innovative uvex ventraxion wird in „nur“ fünf Größen angeboten. Der Grund dafür ist so einfach wie genial: Der Handschuh passt sich optimal an die Reiterhand an – durch die von uvex entwickelte Schnittführung in Kombination mit dem neuen soft-touch Material ist er in jeder Richtung flexibel, gleichzeitig atmungsaktiv sowie extrem klimatisiert. Durch das soft-touch Material in den Kontaktbereichen des Handschuhs bekommt die Reiterhand die nötige Unterstützung, bleibt aber geschmeidig und feinfühlig. Der uvex ventraxion setzt durch das innovative 4D-Stretch-Kombination neue Maßstäbe in Sachen Flexibilität. Auch lange Fingernägel, die Reithandschuhe bisher häufig an ihre Grenzen brachten, sind in Zukunft im Sattel kein Problem mehr. Der neue Handschuh passt sich der Hand wie eine zweite Haut an und dehnt sich in jede Richtung aus. Das flexible wie atmungsaktive Material, das für diese Anpassungsfähigkeit sorgt, bietet zum anderen den Vorteil der optimalen Belüftung, was den Handschuh zum idealen Reithandschuh für alle Jahreszeiten macht. Den optimalen Grip, den der Reiter braucht, gewährleistet der uvex ventraxion durch das neue soft-touch-Material und ist dabei sehr weich und angenehm zu tragen. Wie alle uvex Reithandschuhe ist auch der uvex ventraxion touchscreenfähig sowie waschbar.29,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hugo Boss HUGO Just Different Eau de Toilette Spray 75 ml75 ml Herren Eau de Toilette Spray aus der Serie 'HUGO Just Different', die 2011 von Carlos Benaïm, Sophie Labbé im Aufrag von Hugo Boss designed wurde und sich durch eine würzig, frische Duftnote auszeichnet. schnell und zuverlässig im Trusted Shops zertifizierten Shop online bestellen. Versand auch an Ihre DHL Packstation.25,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
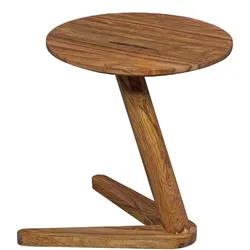
Beistelltisch Teko, Sheeshamholz, Rund, 50 cm Höhe - Einzigartig & Vielseitig. 45x45x50 cm | Kadima DesignTechnische Details: Abmessungen: Höhe: 50 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 50 cm Durchmesser: 45 cm Materialien: Material Tischplatte: Massivholz Sheesham Materialhinweis: Massivholz Sheesham . Da es sich um Handarbeit und um ein Naturprodukt handelt kann es zu Farbabweichungen oder Unebenheiten kommen Materialzusammensetzung: 100% Holz Holzart: Sheesham Farben: Farbe Tischplatte: Braun Farbe Gestell: Braun Technische Spezifikationen: Belastbarkeit: 10 kg Gewicht: 8 kg Produktdetails und Ausstattung: Gestellart: Designer Gestell Form: Rund Design und Wohnraum: Style: Modern Wohnraum: Wohnzimmer Lieferdetails und Montage: Lieferzustand: Montiert Artikelnummer: BARWL1.727 Kollektion: TEKO109,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.